2019年中国电子元件行业发展机遇分析
2019年,中国电子元件行业站在了新一轮科技革命和产业变革的交汇点上,面临着多重发展机遇。这些机遇不仅来自国内市场需求的持续升级,也得益于全球产业链的调整与国家政策的强力支撑。
一、5G商用正式启动,拉动高频高速元件需求
2019年是我国5G商用元年,三大运营商获得5G牌照并开始规模组网。5G基站建设需要大量高频覆铜板、滤波器、连接器、射频器件等电子元件,同时对元件的传输速率和可靠性提出了更高要求。这为国内电子元件企业带来了巨大的市场增量,尤其是在介质滤波器、高频PCB、天线阵子等细分领域,具备技术储备的企业有望实现快速成长。
二、消费电子创新持续,带动微型化与集成化元件升级
智能手机、TWS耳机、智能手表等消费电子产品在2019年继续向轻薄短小、多功能化演进。这推动了对超小型片式多层陶瓷电容器(MLCC)、微型电感、高密度互连板(HDI)、系统级封装(SiP)等元件的需求。国内厂商在MLCC、电感等领域加速国产替代,部分企业已进入全球一线供应链,迎来了份额提升的良机。
三、汽车电子化与电动化趋势加速,拓展车规级元件空间
2019年,新能源汽车和智能网联汽车进入快速发展期。电动汽车的电池管理系统、电机控制器、车载充电机等需要大量功率半导体、传感器、继电器、连接器等元件;智能驾驶则依赖摄像头、毫米波雷达、激光雷达等传感器件。车规级元件具有高可靠性和长认证周期特点,一旦导入供应链便可获得稳定订单,为国内已提前布局的企业提供了广阔的成长空间。
四、国产替代进程提速,政策与资本双重助力
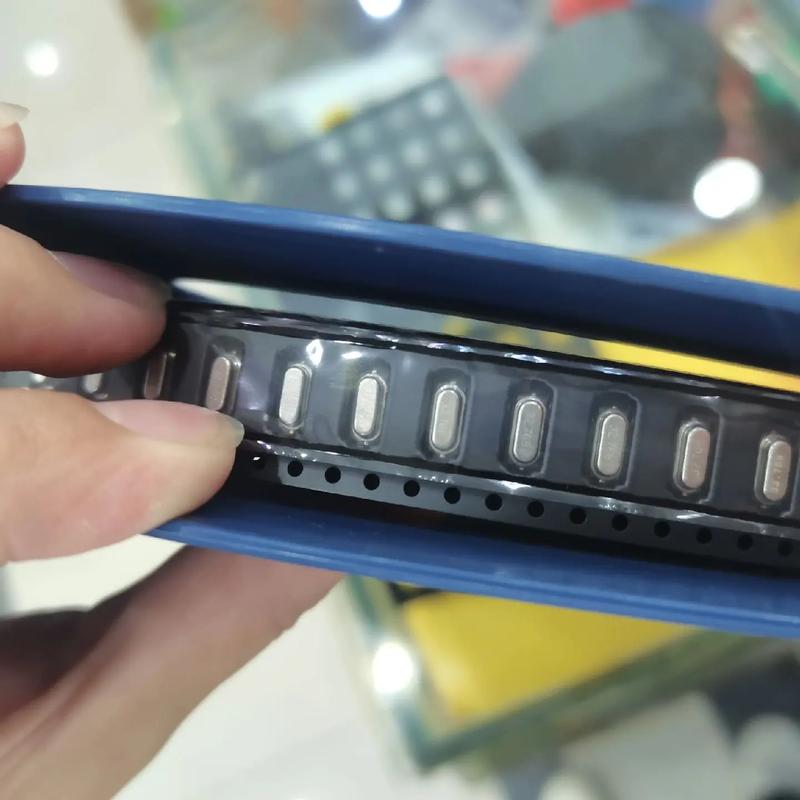
受国际贸易环境变化影响,2019年国内终端厂商纷纷加快国产元器件验证和导入节奏。国家在税收优惠、研发补贴、国家大基金等方面持续支持集成电路与电子元件产业发展,资本市场也对半导体及元件企业给予较高估值。这为国内电子元件企业提供了资金、市场和试错机会,尤其在MLCC、电阻、二极管、晶振等领域,国产替代率有望显著提升。
五、工业互联网与物联网蓬勃发展,催生海量连接需求
2019年,工业互联网和物联网在制造、能源、交通、医疗等领域的应用不断深化。海量设备联网需要各类传感器、无线通信模组、MCU、电源管理等元件。低功耗、广覆盖的NB-IoT和LoRa等技术加速落地,带动了相关元件出货量的增长。对于中小型电子元件企业而言,聚焦细分场景开发专用元件,是差异化竞争的有效路径。
六、科创板开市,拓宽电子元件企业融资渠道
2019年7月科创板正式开市,重点支持新一代信息技术、高端装备、新材料等领域。电子元件行业作为信息技术产业的基础,多家材料、设备、器件企业成功上市,获得了直接融资支持。这不仅解决了企业扩产和研发的资金瓶颈,也提升了行业整体关注度,吸引更多人才和资源进入。
2019年中国电子元件行业机遇与挑战并存,但机遇大于挑战。5G、消费电子、汽车电子、国产替代、物联网以及资本市场改革等六大动力,共同构成了行业发展的黄金窗口。企业唯有抓住技术升级与市场重构的契机,加强自主创新,才能在竞争中赢得主动,实现高质量发展。
如若转载,请注明出处:http://www.lantingdz.com/product/46.html
更新时间:2026-10-07 20:33:59